Stüdyoda kasa ne demek?
Kasa, paranın fiilen durduğu yerdir: nakit çekmecesi, banka hesabı, POS ve varsa online tahsilat sağlayıcısı. Her tahsilat bir kasaya girer, her ödeme bir kasadan çıkar. Kasaları ayrı tutmak, ay sonunda "hesapta ne kadar var" sorusunun cevabını aramayı bitirir; toplam değil, dağılım görünür.
- Nakit
- Stüdyoda fiilen duran para; gün sonunda sayılabilir.
- Banka
- Havale ve otomatik ödemelerin girdiği hesap.
- POS
- Kart tahsilatları; bankaya geçiş süresi kadar gecikir.
- Online tahsilat
- Sağlayıcıda bekleyen ve dönemsel olarak aktarılan tutar.
Bir tahsilat ne zaman gelir sayılır?
Nakit akışı için tahsilat, paranın kasaya girdiği gün gelir sayılır. Taksitli satışta her taksit kendi tarihinde, kapıda ödenen ders ücreti ödendiği gün girer. Henüz tahsil edilmemiş bir paket geliriniz değil, alacağınızdır; ikisini aynı satırda toplamak, olmayan parayı varmış gibi göstermenin en kolay yoludur.
- Tahsilat, paranın kasaya girdiği gün kaydedilir
- Taksitli satışta her taksit kendi tarihinde girer
- Tahsil edilmemiş tutar alacaktır, gelir değil
- İade, girdiği kasadan çıkar; gelirden düşülmez
Örnek: 12.000 TL’lik bir paket üç eşit taksitle satıldıysa satış ayında kasaya 4.000 TL girer. Kalan 8.000 TL o ayın geliri değildir; vadesiyle birlikte bekleyen taksitler listesinde alacak olarak durur ve her taksit ödendiği ayın gelirine yazılır.
Peşin satılan paketin geliri nasıl yazılır?
İki görüntü de doğrudur ama farklı soruları cevaplar. Kasa bazında üç aylık paket satıldığı ay tek kalem girer. Dönemsel bakışta aynı paket üç aya bölünür ve her ay kendi payını taşır. Nakit planlaması için birincisine, stüdyonun gerçekten ne kazandığını görmek için ikincisine bakılır.
| Bakış | Gelir ne zaman yazılır | Hangi soruyu cevaplar |
|---|---|---|
| Kasa bazlı | Satıldığı ay, tek kalem | Bu ay kasaya ne girdi |
| Dönemsel | Üç aya bölünerek | Bu ay gerçekte ne kazanıldı |
| Alacak | Henüz girmedi | Bu ay ne tahsil edilecek |
Örnek: Eylül’de peşin satılan 9.000 TL’lik üç aylık paket, kasa bazında Eylül’e tek kalem 9.000 TL olarak yazılır. Dönemsel bakışta aynı paketten Eylül, Ekim ve Kasım’ın her birine 3.000 TL düşer; Ekim’de kasaya hiçbir şey girmese de stüdyo o ay 3.000 TL’lik dersi vermektedir.
Hangi görüntünün resmî kayıtlarınıza esas olacağı mali müşavirinizin işidir; buradaki ayrım işletme kararları içindir.
Paket tiplerinin tanımlanması: Ders Paketi Kuralları
Hangi giderler ayrı takip edilmeli?
Giderleri değişkenlik derecesine göre ayırın. Eğitmen hakedişi ders sayısıyla değişir, kira ve abonelikler değişmez, ekipman ve bakım ise düzensiz aralıklarla gelir. Bu üç grup ayrı durduğunda, gelirin düştüğü bir ayda neyin kısılabileceği ve neyin kısılamayacağı bakar bakmaz görünür.
- Değişken: eğitmen hakedişi, ders sayısıyla birlikte hareket eder
- Sabit: kira, abonelikler, sigorta - ciro düşse de aynı kalır
- Düzensiz: ekipman, bakım, tadilat - aylık değil, yıllık planlanır
- Üç grup ayrı durduğunda zor bir ayda neyin kısılabileceği görünür
| Kategori | Davranışı | Ne anlama gelir |
|---|---|---|
| Personel Hakedişi | Değişken | Ders sayısı ve katılımla birlikte hareket eder |
| Kira | Sabit | Ciro düşse de aynı kalır |
| Fatura/Aidat | Sabit | Mevsime göre biraz oynar ama kesilemez |
| Malzeme/Sarf | Değişken | Ders ve üye sayısıyla artar |
| Ürün/Stok | Değişken | Satılan ürünle birlikte hareket eder |
| Pazarlama/Reklam/Tanıtım | Ayarlanabilir | Zor bir ayda ilk gözden geçirilen kalem |
| Bakım/Onarım | Düzensiz | Yıllık plan ve bir kenara ayrılmış pay ister |
| Vergi/Resmi Ödemeler | Dönemsel | Vadesi bilinir, önceden ayrılır |
| Yazılım/Teknoloji/Abonelikler | Sabit | Aylık ya da yıllık abonelik |
| Diğer | Değişir | Büyüyorsa içine neyin düştüğüne bakılmalı |
Eğitmen hakedişi gidere nasıl düşer?
Hakediş yoklamadan çıkar, gider ise ödemeden. Ay içinde yapılan dersler hakedişi büyütür; o hakediş ödendiğinde kasadan çıkar ve gider olur. İkisi arasındaki fark ödenmemiş bakiyedir ve ay sonunda görünmesi gereken rakam odur: kazanılmış ama henüz ödenmemiş emek, stüdyonun borcudur.
- Hakediş yoklamadan hesaplanır, ödeme ile gidere düşer
- Hesaplanan ile ödenen arasındaki fark ödenmemiş bakiyedir
- Bakiye stüdyonun borcudur; nakit planına dahil edilir
- Prim hakedişe eklenir ve aynı ay içinde görünür
Hakedişin nasıl hesaplandığı: Eğitmen Hakediş Modelleri
Ay sonu kapanışı nasıl yapılır?
Kapanış bir hesaplama değil, bir okumadır: yoklamalar alınmışsa hakediş zaten hesaplanmıştır, tahsilatlar kasalara işlenmişse gelir zaten toplanmıştır. Kapanışta yapılan iş, eksik yoklamayı tamamlamak, ödenmemiş bakiyeyi görmek ve gelecek ayın sabit giderlerini karşılayacak nakit olup olmadığına bakmaktır.
Eksik yoklamaları tamamla
Yoklaması alınmamış seans hakedişe girmez; kapanıştan önce bunları kapatın.
Kasaları ve bakiyeyi oku
Her kasanın girişi ve çıkışı ile ödenmemiş hakediş bakiyesini birlikte görün.
Gelecek ayın sabit giderine bak
Eldeki nakdin kira ve abonelikleri karşılayıp karşılamadığını ay başlamadan bilin.
Stüdyonun aylık gelir gider tablosu örneği nasıl görünür?
Aylık tablo üç bölümden oluşur: kasaya giren gelir, kasadan çıkan gider ve ikisinin farkı olan net nakit. Altında iki bilgi satırı durur: üyelerin henüz ödemediği taksitler ve eğitmenlere henüz ödenmemiş hakediş. Bu satırlar nakde eklenmez ama netin ne kadarının gerçekten serbest olduğunu gösterir; aşağıdaki örnekte 46.000 TL’lik netin 8.000 TL’si eğitmenlere borçtur.
| Kalem | Tutar | Açıklama |
|---|---|---|
| Üye ödemeleri | 182.000 TL | Paket satışları ve o ay ödenen taksitler |
| Diğer gelir | 6.000 TL | Ürün satışı gibi üyelik dışı tahsilatlar |
| Toplam gelir | 188.000 TL | Ay içinde kasalara giren para |
| Personel Hakedişi | 72.000 TL | Eğitmenlere o ay yapılan ödemeler |
| Kira | 45.000 TL | Sabit |
| Fatura/Aidat | 9.500 TL | Sabit |
| Pazarlama/Reklam/Tanıtım | 8.000 TL | Ayarlanabilir |
| Bakım/Onarım | 4.000 TL | Düzensiz |
| Yazılım/Teknoloji/Abonelikler | 3.500 TL | Sabit |
| Toplam gider | 142.000 TL | Ay içinde kasalardan çıkan para |
| Net nakit | 46.000 TL | Toplam gelir eksi toplam gider |
| Bekleyen taksitler | 36.000 TL | Bilgi satırı: alacak, nakde eklenmez |
| Ödenmemiş hakediş | 8.000 TL | Bilgi satırı: borç, henüz kasadan çıkmadı |
Okuma: 46.000 TL’lik netin 8.000 TL’si eğitmenlere borç olduğu için serbest nakit 38.000 TL’dir. 36.000 TL’lik taksit henüz kasada değildir; gelecek ayların nakit planına vadeleriyle girer.
Stüdyonun başabaş noktası nasıl hesaplanır?
Başabaş noktası, sabit giderleri karşılamak için ayda kaç katılım gerektiğidir. Önce bir katılımın ortalama ders değerini bulun ve eğitmene giden payı ondan düşün; kalan, katılım başına katkıdır. Aylık sabit giderleri bu katkıya böldüğünüzde çıkan sayı, stüdyonun zarar etmemesi için gereken en az katılımdır. Üstündeki her katılım kâra yazılır.
Sabit giderleri topla
Kira, fatura, abonelik, pazarlama ve bakım: örnekte ayda 70.000 TL.
Katılım başına katkıyı bul
Ortalama ders değeri 500 TL ve eğitmene giden pay 200 TL ise her katılım 300 TL katkı bırakır.
Sabit gideri katkıya böl
70.000 ÷ 300 = 233,3; yani ayda en az 234 katılım gerekir.
Ders sayısına çevir
Derslere ortalama beş üye katılıyorsa bu, ayda yaklaşık 47 ders demektir.
Eğitmen sabit maaşla çalışıyorsa maaş katılım başı paydan değil sabit giderden sayılır: katkı büyür, ama karşılanması gereken sabit gider de büyür.
Dakik’te stüdyonun gelir ve gideri nasıl takip edilir?
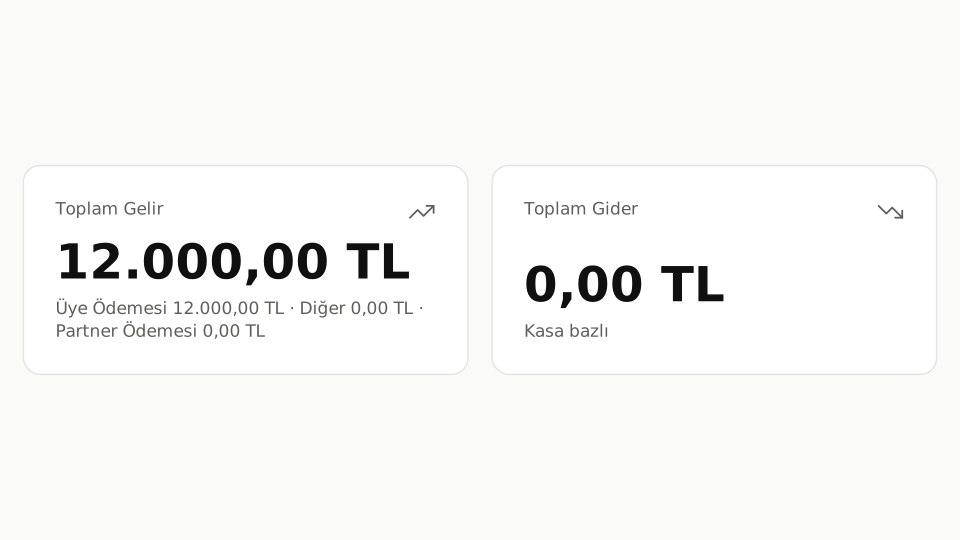
Dakik’in finans özeti kasa bazlıdır: her kayıt ödeme tarihinin ayına düşer ve ayın geliri, gideri ve neti tek ekranda görünür. Gelir üye ödemesi ve diğer gelir olarak, gider kategorilere göre ayrılır; eğitmen ödemeleri Personel Hakedişi satırında durur. Bekleyen taksitler ve ödenmemiş hakediş, nakde karıştırılmadan ayrı bilgi satırı olarak gösterilir.
- Aylık özetin yanında yılın on iki ayının gelir, gider ve neti tek tabloda
- Nakit, banka, POS gibi her hesap için ayın girişi, çıkışı ve dengesi
- Tekrarlanan giderler için şablon; kayıt yalnızca ödeme yapıldığında girilir
- Gelir, gider ve bekleyen taksitler için seçilen dönemin tamamını içeren CSV
Finans ekranının ayrıntıları: Finans Özeti
Sık sorulan sorular
Nakit ve kredi kartıyla alınan ödemeler ayrı nasıl takip edilir?
Her tahsilata iki bilgi yazılır: ödeme yöntemi ve paranın girdiği hesap. Dakik’te stüdyo nakit, kart, havale gibi yöntemleri ve kasa, banka, POS gibi hesapları kendisi tanımlar; her hesabın aylık girişi, çıkışı ve dengesi ayrı görünür. Böylece gün sonunda çekmecedeki nakit, kart tahsilatlarıyla karışmadan sayılabilir.
Taksitle satılan paketin kalan borcu nasıl takip edilir?
Taksitli satışta paketin bedeli bir ödeme planına bölünür ve her taksit vadesiyle birlikte bekleyen borçlar listesine girer. Dakik bu listede vadesi geçmiş ve yaklaşan toplamları ayrı gösterir, vadeden önce üyeye hatırlatma gönderir. Ödenen her taksit, kendi tarihinde ve girdiği hesapta gelir olarak kaydedilir.
Kira gibi her ay tekrarlanan giderler otomatik kaydedilir mi?
Hayır. Dakik’te tekrarlanan bir gider şablon olarak saklanır ve yeni gider formunu önceden doldurur, ama kayıt ancak ödeme yapıldığında girilir. Bu sayede ödenmemiş bir kira kasadan çıkmış gibi görünmez; nakit akışı yalnızca gerçekten yapılmış ödemeleri gösterir ve ay sonu rakamı hesaptaki parayla tutar.
Mali müşavire gelir ve gider kayıtları nasıl verilir?
En pratik yol aylık dışa aktarımdır. Dakik’te gelirler, giderler ve bekleyen taksitler, ekrandaki filtrelerle birlikte CSV dosyası olarak indirilir; dosya yalnızca görünen sayfayı değil, seçilen dönemin tamamını içerir. Kayıtların resmî defterlere nasıl işleneceği mali müşavirin kararıdır; stüdyonun işi kayıtları eksiksiz ve zamanında tutmaktır.
Yanlış girilen bir tahsilat kaydı nasıl düzeltilir?
Tutar ya da hesap yanlışsa kayıt düzenlenir; tahsilat hiç gerçekleşmediyse kayıt silinmez, gerekçesi yazılarak iptal edilir. İptal edilen kayıt listede durumuyla görünmeye devam eder ama toplamlara ve hesap dengesine girmez. Bu iz, ay sonunda bir rakamın neden değiştiğini sorduğunuzda cevabı kayıtta bırakır.